
Come si comporterà il gas con la situazione mediorientale?
L'andamento del prezzo del gas in funzione delle tensioni mediorientali. Come si stanno comportando Henry Hub e TTF europeo? Guarda come potresti investire!
L'Italia ha dismesso quasi tutte le centrali a carbone, ma la crisi energetica riaccende il dibattito. Nonostante costi inferiori al gas, ostacoli tecnici e ambientali rendono improbabile un ritorno. Le riconversioni a gas avanzano, ma la dipendenza energetica dall'estero rimane un problema irrisolto.
Le nazioni europee, seguendo l'ideologia ecologica, hanno deciso di andare a rimuovere la produzione elettrica tramite carbone. Come sempre gli slogan, se non pensati a lungo termine, si scontrano con la realtà dei fatti. Infatti ora, il vecchio continente, sta correndo ai ripari per cercare di darsi una propria autonomia energetica. Autonomia energetica non costruibile in pochi anni di investimenti.
Con l'incremento delle tensioni geopolitiche, in seguito allo scoppio del conflitto russo-ucraino, le forniture di gas hanno cominciato a diventare costose e meno affidabili. Di conseguenza, con le strategie degli ultimi anni, l'Europa si è inserita in una condizione di dipendenza dall'estero. In Italia, per esempio, circa il 45% dell'energia elettrica è prodotta tramite gas naturale (quì da dove arriva il gas in Italia).
Ma, tralasciando per un momento le motivazioni che hanno portato l'Europa lontano da carbone, potrebbe essere riconsiderata come tecnologia per produzione di energia elettrica nel nostro paese?
Di seguito la lista delle centrale ancora presenti sul nostro suolo nazionale:
Quando parliamo di investimenti sul nostro sito diciamo sempre che è fondamentale la diversificazione. Per l'energia, nel caso dell'Italia, sarebbe fondamentale. Facendo un po' di fantacalcoli: la potenza di picco richiesta dall'Italia è di circa 60 GW (riscontrata in estate durante i picchi di temperatura), mentre quella media è intorno ai 35 GW. Nel caso, per assurdo, tutte le centrali precedenti fossero funzionanti e attive tramite carbone, avremmo una disponibilità pari a circa 7,7 GW, 22% sull'assorbimento medio e 12,8% su quello di picco.
Prendendo come riferimento gli indicatori di prezzo:
Avendo un comportamento abbastanza allineato, riportiamo l'andamento del prezzo degli ultimi 15 anni dell'API 2:
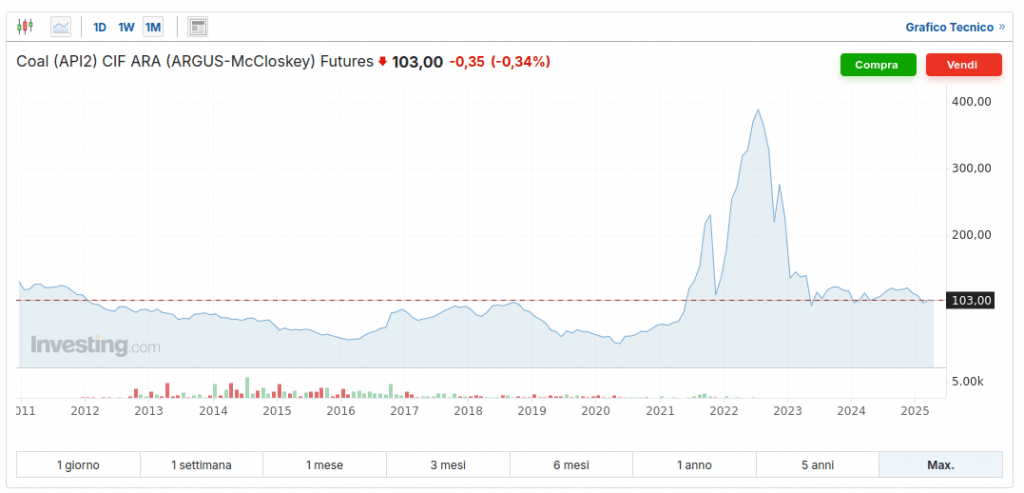
Dopo il picco dovuto all'inizio delle tensioni in Ucraina il prezzo è tornato a livelli più bassi. Livelli, comunque, più alti rispetto ai costi pre-crisi.
Precedentemente abbiamo osservato che tante centrali a carbone sono in fase di riconversione a favore del gas naturale. Lasciando per un attimo da parte diverse considerazioni (ambientali, manutenzioni, competenze e approvvigionamenti). Se andassimo, quindi, a rapportare il costo energetico (€/kWh) di carbone e gas naturale, la risposta al titolo del paragrafo è abbastanza eloquente:
Nel paragrafo precedente abbiamo by-passato degli elementi per poter trarre conclusioni sul prezzo. Ma questi elementi sono fondamentali per capire se l'idea di usare il carbone è tanto campata per aria o meno:
L'andamento dei prezzi e dei calcoli riportati precedentemente potrebbero far apparire il carbone come una buona soluzione. Ma, parlando dell'Italia, la strada scelta pare abbastanza definitiva e di difficile inversione. Quasi tutte le centrali sono in fase di riconversione a gas naturale. Il Governo Meloni pare voler rimandare la chiusura definitiva, di quelle ancora potenzialmente produttive, entro il 2025 fino al 2028. Potrebbe essere una pezza ad una situazione di approvvigionamenti del gas naturale abbastanza vacillante, difficile vederla come una scelta che possa avere altre posticipazioni.
Ricordiamoci, però, che elementi di forza maggiore possono indurre a scelte che si consideravano impensabili. E, diciamolo con obiettività, i grandi proclami del 2022 stanno trovando tante porte chiuse e la ritracciatura delle posizioni è in corso.
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.
Altri articoli di Alessandro Nava
L'andamento del prezzo del gas in funzione delle tensioni mediorientali. Come si stanno comportando Henry Hub e TTF europeo? Guarda come potresti investire!
Il TTF è salito da 27 a 37 €/MWh in pochi giorni (8-16/01/2026). A differenza del Brent (calato dopo le tensioni Iran), il gas resta alto per motivi strutturali: freddo intenso in Europa, scorte in rapido calo, offerta fragile di GNL, tensioni in Medio Oriente e attacchi alle infrastrutture in Ucraina. Il mercato europeo del gas è ora più sensibile alla domanda fisica che alla geopolitica pura.
Il prezzo del gas è in forte calo, offrendo opportunità di acquisto a medio-lungo termine. La debolezza è causata da un inverno mite e negoziati per la pace in Ucraina. Le scadenze forward lontane (es. 2027) sono le più convenienti grazie alle attese di maggiore offerta globale di GNL. Tuttavia, il mercato spot resta volatile per fattori stagionali e geopolitici. La prudenza rimane d'obbligo.
l TTF europeo è basso per il caldo anomalo e stoccaggi pieni, ma è una situazione temporanea. L'Henry Hub americano ha un tetto a ~6-7$/MMBtu, oltre il quale l'esportazione di GNL diventa antieconomica. La convergenza avverrà quando il vero inverno colpirà l'Europa: il TTF dovrà salire per attrarre GNL sul mercato globale, coprendo i costi statunitensi. Sarà un rialzo guidato dall'Europa.
La forbice tra Henry Hub (USA) e TTF (Europa) a dicembre 2025 si spiega così: in Europa, stoccaggi pieni (oltre il 95%) e un autunno mite deprimono la domanda, abbassando i prezzi. Negli USA, la prima ondata di freddo intenso fa esplodere la domanda per riscaldamento, mentre le forti esportazioni di GNL e il rischio di freeze-offs in Texas (che riducono l’offerta) spingono i prezzi alle stelle. Due mercati divisi da condizioni climatiche opposte.