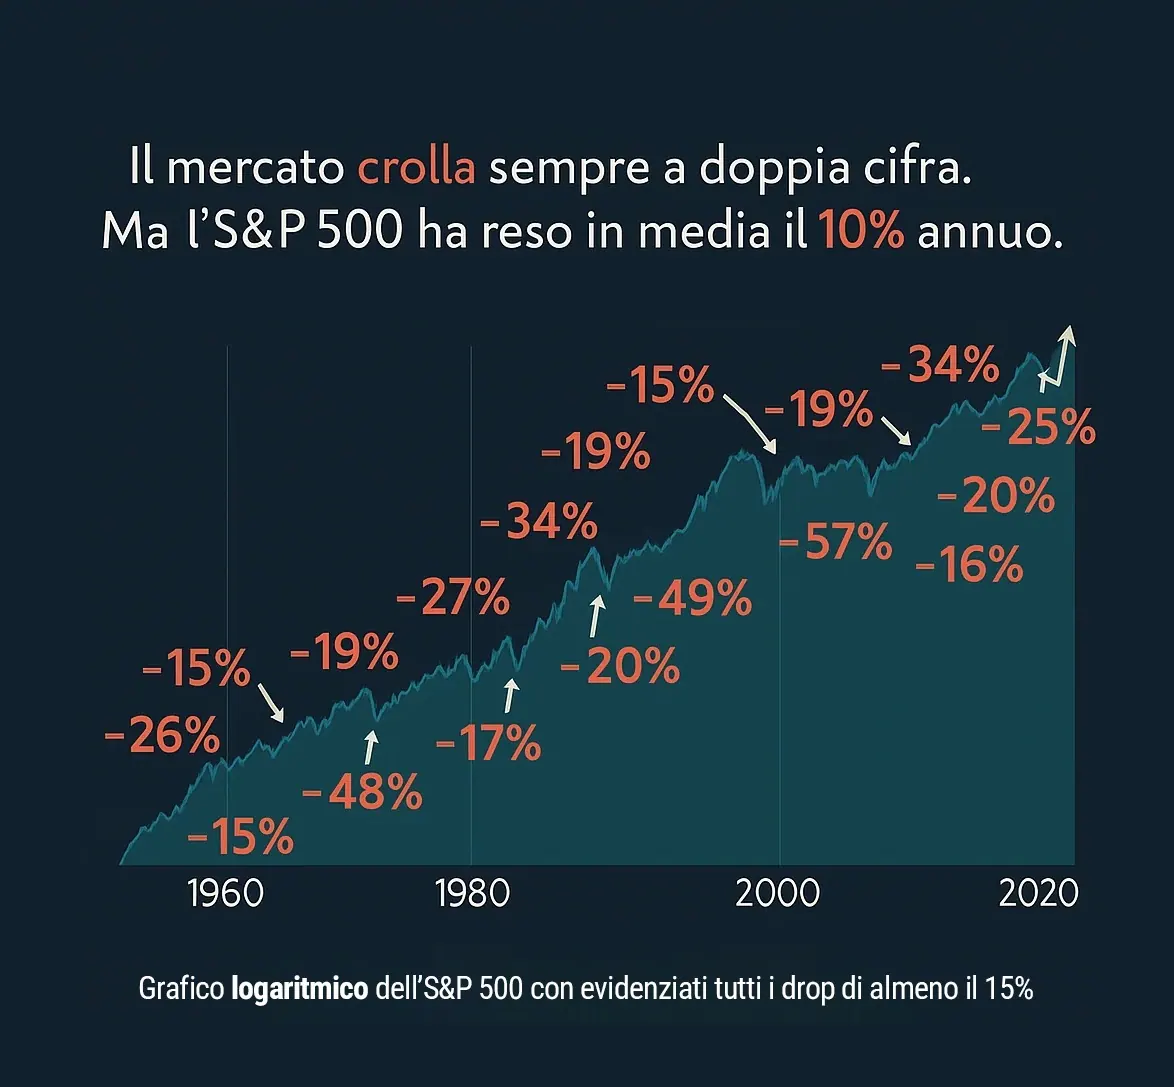
Un calo di Borsa può spingere a interrompere un piano proprio quando prevale la paura. Ma la risposta non è neppure comprare o restare investiti a qualunque costo: occorre controllare se obiettivi, orizzonte e rischio del portafoglio siano ancora coerenti con la propria situazione.
Un ribasso non significa un recupero garantito
Un indice ampio e una singola azione non sono equivalenti. Una società può non recuperare mai una perdita; anche un mercato diversificato può attraversare periodi negativi prolungati. La Banca d'Italia ricorda che rendimento, rischio e tempo vanno valutati insieme. Un risultato storico non è una promessa.
La matematica delle perdite è asimmetrica: dopo un calo del 50%, 100 euro diventano 50. Per tornare a 100 serve un rialzo del 100%, non del 50%. Questo esempio non prevede quando avverrà un eventuale recupero.
Quando mantenere il piano e quando rivederlo
Se l'orizzonte resta lungo, il portafoglio è diversificato e le spese vicine sono coperte da liquidità separata, cambiare strategia soltanto per paura può essere incoerente con il piano iniziale. Vendere e ricomprare richiede infatti due decisioni di timing, entrambe incerte, oltre a costi ed eventuali effetti fiscali.
Rivedere il piano può invece essere ragionevole se il denaro serve a breve, il rischio era stato sottovalutato, il portafoglio è troppo concentrato o la situazione personale è cambiata. Subire una perdita oltre la propria capacità di sopportazione non è una prova di disciplina. La guida della Banca d'Italia alle azioni distingue rischio generale e rischio della singola società.
Cosa fa e cosa non fa un PAC
Con versamenti costanti si acquistano più quote quando il prezzo è più basso e meno quote quando è più alto. Per esempio, due versamenti da 100 euro comprano una quota a 100 e due quote a 50: tre quote per 200 euro, con costo medio di 66,67 euro. Se il prezzo resta a 50, però, il valore è 150 euro: il PAC non impedisce la perdita.
La regolarità può semplificare le decisioni e distribuire nel tempo gli acquisti, ma non garantisce un profitto, un costo medio inferiore a qualunque acquisto unico o il recupero futuro. Commissioni sui piccoli versamenti e sostenibilità del risparmio mensile vanno considerate.
Una verifica pratica prima di agire
- Quando servirà questo capitale, e quali spese non possono essere rinviate?
- Quanto pesa un singolo titolo, settore o paese sul portafoglio?
- La perdita potenziale è sostenibile anche in euro, non soltanto in percentuale?
- Il piano resta adatto senza ipotizzare un recupero rapido?
Per capire il reinvestimento senza confonderlo con un rendimento garantito puoi leggere la guida all'interesse composto. Il calcolatore di investimento esplora tassi costanti ipotetici, non simula i crolli o la loro probabilità. La scelta utile non è “non vendere mai”, ma evitare decisioni impulsive e mantenere un piano compatibile con obiettivi e rischio.
Aggiornamento del 29 ottobre 2026: rimossi dati storici privi di riferimenti puntuali e chiariti i limiti delle strategie durante i ribassi.
Fonti e riferimenti
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.