
Come si comporterà il gas con la situazione mediorientale?
L'andamento del prezzo del gas in funzione delle tensioni mediorientali. Come si stanno comportando Henry Hub e TTF europeo? Guarda come potresti investire!
Come avevamo anticipato la chiusura dello Stretto di Hormuz pare essere tutt'altro che un problema lontano e velato. Lo scoppio del conflitto tra Israele e l'Iran ha riaccese tale dinamica. Parliamo dei rischi che tale chiusura può comportare e quanto siano realmente possibili.
Qualche mese fa parlavamo del rischio che avrebbe avuto la crescita di tensioni nell'area mediorientale. Nell'articolo avevamo introdotto il ruolo fondamentale dello Stretto di Hormuz, uno dei passaggi marittimi più critici al mondo per il trasporto di petrolio e gas naturale. Stamattina, in conseguenza agli attacchi reciproci tra Israele e Iran siamo ritornati sulle difficoltà che il mercato delle commodities energetiche avrebbe in tal senso. Poco fa, l'Iran ha proprio espresso che è in fase di valutazione l'effettivo blocco di tale stretto. Sicuramente si tratta di una minaccia per andare a pesare sul peso internazionale di grandi compratori (Cina, Europa, India...) che soffrirebbero di tale crescita di costo. Secondariamente, potrebbe portare a spingere un intervento americano per riaprire il passaggio nell'area. Anche se, sembra che l'intervento USA non si farà molto attendere dopo la richiesta di aiuto da parte di Israele.
Tornando a noi, una mossa del genere avrebbe ripercussioni globali sui mercati energetici, con effetti immediati sui prezzi e sulle economie dei maggiori importatori.
Lo Stretto di Hormuz è un collo di bottiglia strategico tra Oman e Iran. Attraverso questo passaggio passa il 20% del petrolio mondiale. Considerando le dimensioni e il posizionamento è una cifra astronomica! Anche l'80% del GNL prodotto dal Qatar passa per questo punto.
Se l’Iran decidesse di bloccare il passaggio, anche temporaneamente, le conseguenze sarebbero immediate.
Una chiusura prolungata potrebbe far salire il prezzo del Brent (benchmark del petrolio) a cifre molto elevate. Nell'articolo di stamane abbiamo parlato di importi difficili da prevedere. Alcune stime di Goldman Sachs parlano di oltre i $150 al barile. Ma tali stime potrebbero essere fin troppo o fin troppo poco. Davanti a conflitti di questa scala è difficile avere esempi in passato da cui trarre spunto per delle previsioni.
Anche il gas naturale subirebbe un’impennata, colpendo soprattutto l’Europa, fortemente dipendente dalle importazioni e soprattutto da quelle di GNL. I prezzi durante la crisi russo-ucraina sono arrivati, per brevi tratti, intorno ai 200 €/MWh. Considerate che in questo momento siamo tra i 35 e i 40 €/MWh.
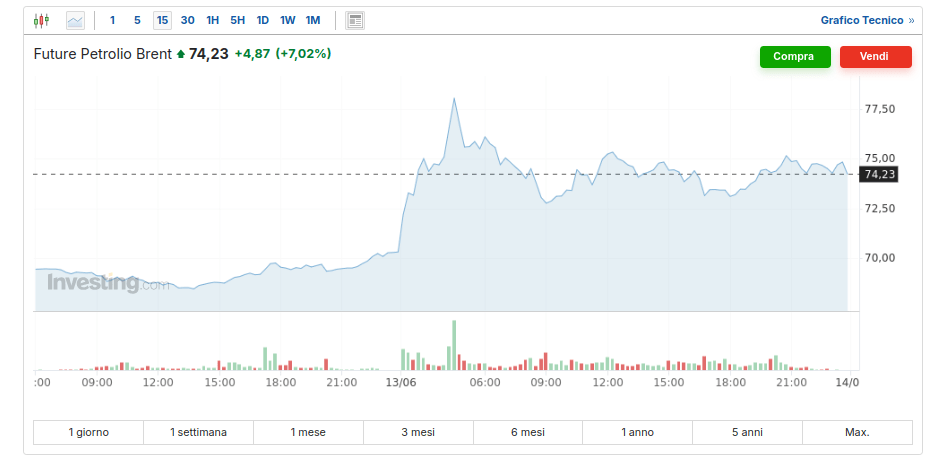
L'impennata del prezzo di ieri mattina dopo l'inizio degli attacchi israeliani sul suolo iraniano. Segui l'andamento del prezzo quì.
I Paesi più esposti a un blocco di Hormuz sono quelli che dipendono maggiormente dalle importazioni via mare:
Verrebbe da sottolineare nuovamente l'incapacità del mondo europeo di non essere in grado di crearsi delle alternative di fornitura per ovviare tali rischi. Ma non è questo l'articolo per approfondire questo argomento e alterare l'umore dell'autore.
Alcuni Paesi potrebbero beneficiare di prezzi più alti e maggiore domanda:
Nonostante quanto detto in precedenza, molti attori potrebbero subentrare in "aiuto" per le forniture. Ma la capacità produttiva è la stessa, per andare ad aumentare capacità e tratte ci vogliono degli anni non pochi giorni. Quindi sì, si potrebbe acquistare da qualcun altro ma la concorrenza sarebbe molto alta!
Una chiusura totale di Hormuz per il momento pare essere solo una minaccia, ma il livello di escalation sembra aumentare di ora in ora. Anche solo una minaccia locale comporterebbe una riduzione del passaggio e dei flussi. Se dovesse accadere quella totale, i mercati energetici subirebbero uno shock senza precedenti, con effetti a catena sull’inflazione globale.
Rimani aggiornato con gli articoli dedicati sul nostro sito e i nostri social!
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.
Altri articoli di Alessandro Nava
L'andamento del prezzo del gas in funzione delle tensioni mediorientali. Come si stanno comportando Henry Hub e TTF europeo? Guarda come potresti investire!
La situazione geopolitica intorno al prezzo del petrolio, la possibilità di picchi sopra i 150$ al barile e il rischio dell'intervento di altri attori.
Tensioni Iran-USA: petrolio già caro (+15% da inizio 2026), gas diviso. USA ai minimi per offerta abbondante, Europa sale (+12%) per timori su Hormuz e scorte. Ma nuova ondata GNL qatariota e americana in arrivo potrebbe frenare i prezzi globali. Il mercato sconta rischi diversi.
Il TTF è salito da 27 a 37 €/MWh in pochi giorni (8-16/01/2026). A differenza del Brent (calato dopo le tensioni Iran), il gas resta alto per motivi strutturali: freddo intenso in Europa, scorte in rapido calo, offerta fragile di GNL, tensioni in Medio Oriente e attacchi alle infrastrutture in Ucraina. Il mercato europeo del gas è ora più sensibile alla domanda fisica che alla geopolitica pura.
La geopolitica muove i prezzi delle commodities. Conflitti, sanzioni e tensioni in aree produttive (come Ucraina per il grano o il Medio Oriente per il petrolio) interrompono le forniture, generano incertezza e fanno impennare i listini. Per navigare questa volatilità, gli investitori possono diversificare geograficamente, monitorare le notizie e mantenere un orizzonte di lungo periodo. Comprendere questo legame è ormai una competenza finanziaria essenziale.