Pensione integrativa privata. La soluzione giusta?
Scopri i vantaggi e le insidie del fondo pensione integrativo: come la deduzione fiscale possa influenzare le tue scelte e il valore reale dei risparmi pensionistici.
Di Alessandro Nava · Pubblicato 26 dicembre 2024 · Aggiornato 21 dicembre 2025
Ormai è diventata prassi comune continuare a sostenere la necessità di andare ad aggiungere ai contributi versati tramite INPS un deposito integrativo che, al momento del raggiungimento dei termini pensionistici, possa andare a integrare quanto precedente. Per quanto mentalmente possa apparire come una scelta logica, è utile andare a mettere da parte la credenza comune e cercare di inserire dei dati per comprendere il reale valore di una scelta del genere.
I benefici fiscali - parliamo di numeri
Il primo aspetto, nonché quello di maggior valore sul breve termine, è la capacità di poter dedurre dal reddito complessivo annuo i contributi versati al fondo pensione. L'entità dell'importo dipende, ovviamente trattandosi di un rimborso IRPEF, dal singolo reddito imponibile che va ad abbattere, quindi dipende dalla situazione della persona fisica che deduce tali depositi. L'importo massimo da poter dedurre è sempre di 5.164,57 € annui, ho inserito volontariamente la parola sempre in quanto con la forte inflazione che il continente europeo ha subito negli ultimi anni sarebbe logico attendersi un incremento del tetto massimo deducibile, incremento che però non viene considerato.
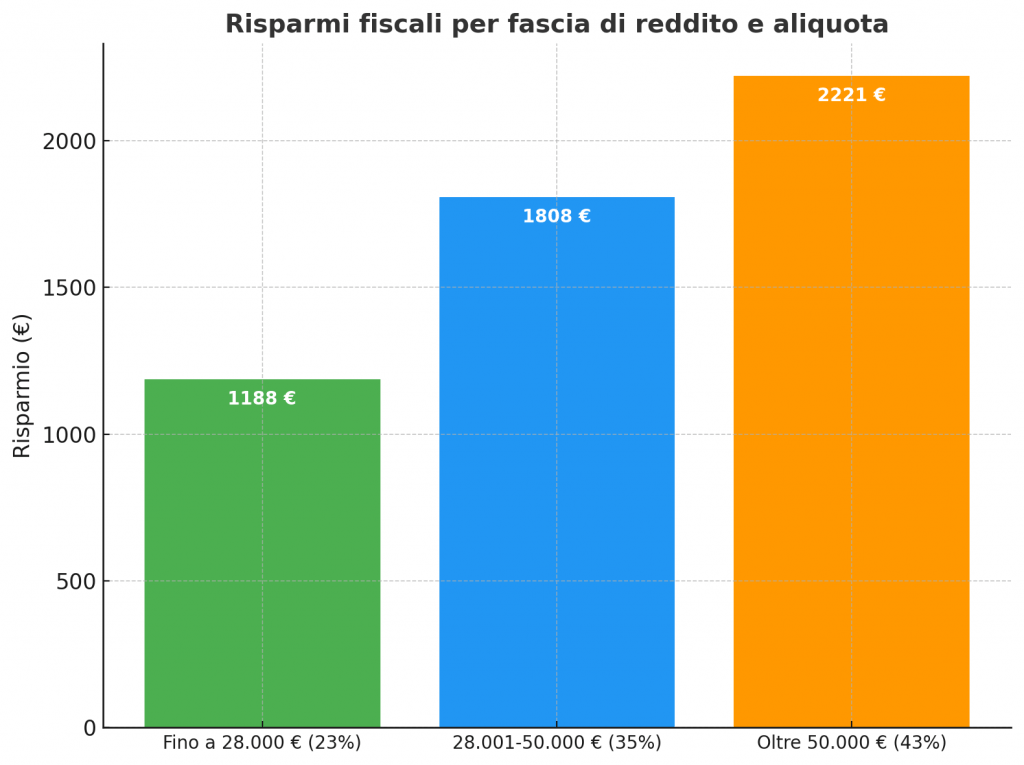
Considerando gli scaglioni della legge di bilancio approvata il 28 Dicembre 2024 (vedi riferimento), il risparmio che si avrebbe, accantonando 5.164,57 € all'anno, è:
23% di aliquota - Per redditi fino a 28.000 € \rightarrow Risparmio di 1.188 €;
35% di aliquota - Per redditi da 28.001 € a 50.000 € \rightarrow Risparmio di 1.808 €;
43% di aliquota - Per redditi oltre i 50.000 € \rightarrow Risparmio di 2.221 €.
Rappresentazione grafica del risparmio che permette il fondo pensione in linea con le fasce di reddito.
Il fondo pensione complementare è soggetto a tassazione? Sì!
Sembra impossibile da leggere ma quanto scritto è proprio vero. Anche il fondo pensione integrativo è soggetto ad una tassazione che possiamo dividere in due parti:
Tassazione al ritiro dell'importo versato: essa è pari al 15% del premio versato, ridotta del 0,3% per ogni anno di anzianità di partecipazione al sistema di previdenza complementare fino ad una minimo del 9%. Quindi se dopo 20 anni di versamenti andrò a voler usufruire del mio fondo pensione, tale importo sarà ridotto del 6%;
Tassazione legata al rendimento del fondo stesso: al punto precedente va sottratta la quantità di importo a cui la tassazione è già stata applicata. In altre parole, se il fondo pensione ha dei rendimenti positivi, tali rendimenti verranno tassati per un importo pari al 20% e questi guadagni non saranno tassati una seconda volta al momento del ritiro del fondo complementare.
Il fondo pensione conviene? Bella domanda!
Da qualsiasi parte si legge si considera la soluzione del fondo pensione integrativo come ricca solo di elementi positivi. Andrei però a sottolineare alcuni aspetti che non vengono spesso considerati e potrebbe far vacillare le scelte per gli investitori:
Inflazione: il fondo pensione va ad allinearsi con l'inflazione? Istintivamente verrebbe da rispondere in maniera affermativa, ma la realtà è un po' differente. Da esperienza diretta l'incremento inflazionistico degli ultimi mesi/anni non ha trovato un riscontro all'interno del premio accumulato; Detto ciò, se in 30 anni di fondo pensione con l'inflazione ipotizzo cautelativamente una perdita di potere d'acquisto del 30%, quando andrò a ritirare i miei soldi essi avranno perso valore, e non poco!
Guadagno immediato: il risparmio sull'imponibile IRPEF è molto attrattivo, pariamo di almeno il 23% sul versato di quell'anno. Ma come logica del fondo, gli importi devono rimanere intoccabili (levando eccezioni su acquisto prima casa, salute...), e quei soldi che ho messo mi hanno reso l'anno dopo almeno il 23%, ma lo stesso importo che ho bloccato per 30 anni quanto mi avrebbe reso da altre parti? A fine vita tra l'altro quel 23% diventerà un 14% (ipotesi di tassazione 9% dopo 20 anni di adesione al fondo complementare). Magari quei 5.164 € annui potrebbe avere un destino più roseo altrove?
Crescita o decrescita del fondo: se vado ad accumulare denaro nel fondo l'ideale sarebbe che esso sia in continua crescita, così che ogni anno posso andare a guadagnare su tutto l'investito negli anni precedenti. E' così? Sempre da esperienza diretta non posso dirvi che la risposta sia positiva. E se nel momento in cui devo ritirare il fondo il suo valore è addirittura minore di quanto ho versato? Ci devo pure pagare le tasse (almeno 9%), ci ho perso l'inflazione e quei soldi, forse altrove, avrebbero fatto altro;
Costi di gestione del fondo privato: i costi si aggirano tra l'1% e il 2%, dell'importo cumulato, a seconda della compagnia scelta, altro elemento non indifferente da tenere in considerazione.
Andare a differenziare è la base per poter avere una sicurezza nel futuro, un fondo pensione potrebbe essere una buona alternativa per non basarsi solo sul mondo della speculazione? Forse sì! Ma ci sono diversi elementi che tolgono un po' di sicurezza rispetto a questa scelta.
Non ti interessa l'idea della pensione complementare? Prova a valutare un'idea di investimento che ti permette di anticipare la tua pensione con un investimento in ETF: vai all'articolo!
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.
Nell'articolo precedente abbiamo specificato i benefici della costruzione di una pensione integrativa complementare privata. Ma aggiungiamo un altro tassello, soprattutto per completare l'articolo precedente. Il fondo di pensione complementare può essere di forma privata, vecchio articolo, o forma negoziale, in azienda. Svariati