
BTP Valore ottobre 2026: 16,62 miliardi raccolti e cedole definitive fino al 4,75%
Concluso il doppio collocamento BTP Valore: raccolti 16,62 miliardi. Cedole definitive al 3,75%, 4,20% e 4,75%; Insieme al 22,70% finale. I conti per i risparmiatori.
Se sei un giovane investitore e vuoi capire come funzionano i titoli di Stato italiani, sei nel posto giusto. BOT, BTP e CCT sono strumenti finanziari emessi dal governo per finanziare il debito pubblico. Ognuno ha caratteristiche diverse in termini di durata, rendimenti e rischi. In questo articolo, ti spiegheremo le differenze
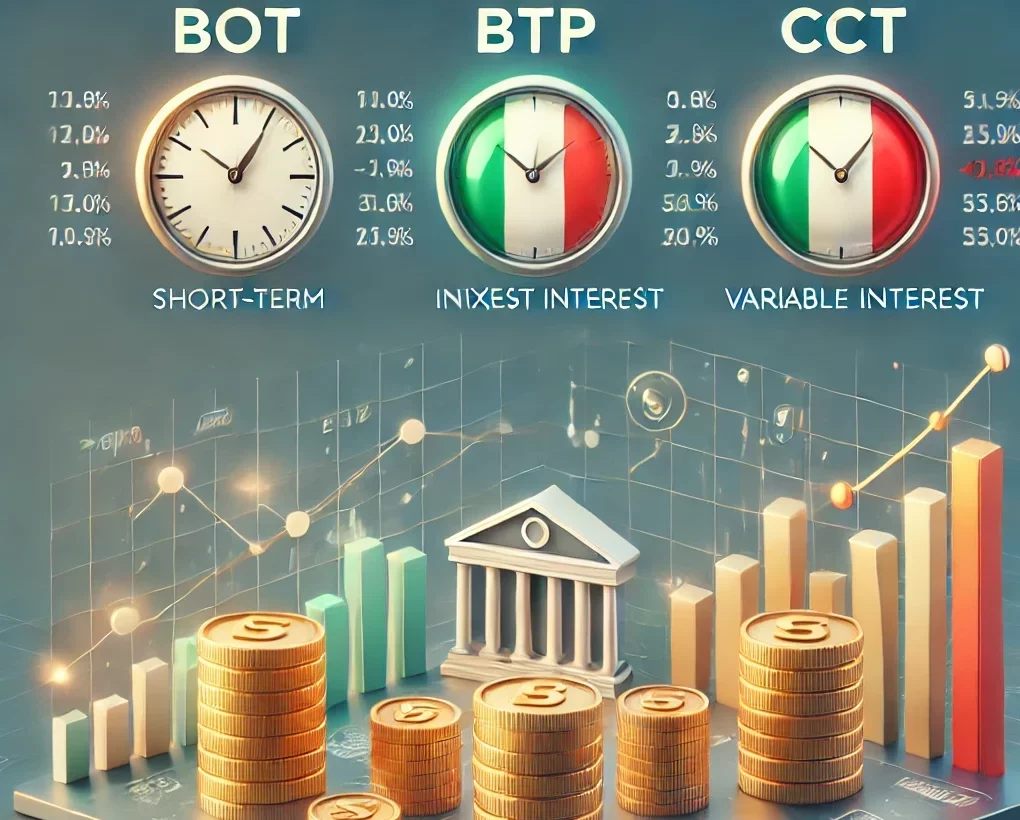
Se sei un giovane investitore e vuoi capire come funzionano i titoli di Stato italiani, sei nel posto giusto. BOT, BTP e CCT sono strumenti finanziari emessi dal governo per finanziare il debito pubblico. Ognuno ha caratteristiche diverse in termini di durata, rendimenti e rischi. In questo articolo, ti spiegheremo le differenze, i rendimenti medi annui lordi e netti, considerando inflazione e tasse, con un linguaggio chiaro e adatto a chi sta iniziando.
I BOT sono titoli a breve termine, con scadenze tra 3 e 12 mesi. Non pagano cedole periodiche: il rendimento deriva dalla differenza tra il prezzo di acquisto (sotto 100) e il rimborso a 100. Sono ideali per chi cerca liquidità veloce e basso rischio.
I BTP hanno una durata medio-lunga, da 3 a 50 anni, e offrono cedole fisse semestrali. Il rendimento combina le cedole e la differenza tra prezzo di acquisto e rimborso. Perfetti per chi vuole un reddito stabile nel tempo. Per saperne di più abbiamo diversi articoli a riguardo a questo link
I CCT durano 7 anni e hanno cedole variabili, legate all’Euribor a 6 mesi più uno spread fisso. Si adattano ai cambiamenti dei tassi di interesse, proteggendo dall’inflazione indirettamente.
I BOT offrono rendimenti bassi ma sicuri. Nel 2025, con tassi in rialzo, un BOT a 12 mesi potrebbe avere un rendimento lordo medio del 3,5%. Con una tassazione del 12,5%, il netto scende a circa 3,06%. Se l’inflazione è al 2%, il rendimento reale netto è poco sopra l’1%.
I BTP a 10 anni, ad esempio, nel marzo 2025 potrebbero rendere il 4% lordo annuo (cedola fissa). Dopo la tassazione al 12,5%, il netto è 3,5%. Con un’inflazione al 2%, il rendimento reale netto è circa 1,5%. I BTP indicizzati (come BTP Italia) possono offrire protezione extra contro l’inflazione.
I CCT, con cedole variabili, seguono i tassi di mercato. Oggi, un CCT potrebbe rendere il 3,8% lordo annuo, con un netto di 3,33% dopo tasse. Se i tassi salgono, il rendimento cresce, ma l’inflazione alta può erodere il guadagno reale.
Tutti e tre i titoli hanno un’aliquota fiscale agevolata del 12,5% sui guadagni (cedole e capital gain). Questo li rende più convenienti rispetto ad altri investimenti tassati al 26%. Tuttavia, le commissioni bancarie possono ridurre il netto.
L’inflazione erode il potere d’acquisto. I BOT, con durata breve, sono meno colpiti ma offrono poco margine. I BTP a tasso fisso perdono valore reale se l’inflazione sale, mentre i CCT si adattano meglio grazie alla cedola variabile.
La risposta a questa domnada dipende dal profilo di rischio e dai vostri obiettivi finanziari
Inizia con i BOT per testare il mercato. Se hai un orizzonte più lungo, considera i BTP, magari indicizzati all’inflazione. I CCT sono un compromesso per chi teme tassi variabili. Diversifica sempre il portafoglio!
Per dati aggiornati, consulta Borsa Italiana o Rendimenti BTP. Il MEF offre dettagli sulle emissioni. Mentre ulteriori nostri articoli sui BTP li potete trovare a questo link.
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.
Altri articoli di Alessandro Artuso
Concluso il doppio collocamento BTP Valore: raccolti 16,62 miliardi. Cedole definitive al 3,75%, 4,20% e 4,75%; Insieme al 22,70% finale. I conti per i risparmiatori.
Dal 19 al 23 ottobre il Tesoro propone due BTP a cinque anni: Valore con cedole crescenti e Insieme con pagamento unico a scadenza. Tassi minimi, ISIN e differenze spiegate.