
Hormuz, Trump e il blocco navale: petrolio dove arrivi?
La situazione geopolitica intorno al prezzo del petrolio, la possibilità di picchi sopra i 150$ al barile e il rischio dell'intervento di altri attori.
Brent e WTI sono benchmark diversi: non esiste un unico prezzo del petrolio.
Nessun prezzo corrente verificato. I benchmark non vengono fusi in un valore unico.
Il Brent è un riferimento per il petrolio estratto nell'area del Mare del Nord; il WTI è un riferimento statunitense. Contratti, scadenze, unità e valuta devono accompagnare ogni quotazione.
Controlla la piazza e il contratto di riferimento, l'unità di misura, la valuta e il momento di aggiornamento. I prezzi di strumenti finanziari collegati possono comportarsi in modo diverso dalla materia prima.
La situazione geopolitica intorno al prezzo del petrolio, la possibilità di picchi sopra i 150$ al barile e il rischio dell'intervento di altri attori.
Il TTF è salito da 27 a 37 €/MWh in pochi giorni (8-16/01/2026). A differenza del Brent (calato dopo le tensioni Iran), il gas resta alto per motivi strutturali: freddo intenso in Europa, scorte in rapido calo, offerta fragile di GNL, tensioni in Medio Oriente e attacchi alle infrastrutture in Ucraina. Il mercato europeo del gas è ora più sensibile alla domanda fisica che alla geopolitica pura.
Riconoscimento Somaliland e tensioni Arabia Saudita-UAE minacciano lo stretto di Bab al-Mandab, via critica per petrolio e GNL. Aumentano rischio geopolitico strutturale, premio sul prezzo del greggio e volatilità, costringendo a ricalcolare rotte e strategie d'investitore.
La Nigeria, 15° produttore mondiale di petrolio, è un nodo critico per le forniture globali. La presenza di major come Eni, Shell ed ExxonMobil ne conferma il valore strategico. Tuttavia, sabotaggi nel delta del Niger, pirateria e instabilità regionale minacciano costantemente la sua produzione. Una crisi qui, data la qualità del suo greggio e la dipendenza europea, può far impennare i prezzi mondiali del petrolio. La fragilità energetica passa anche per l'Africa.
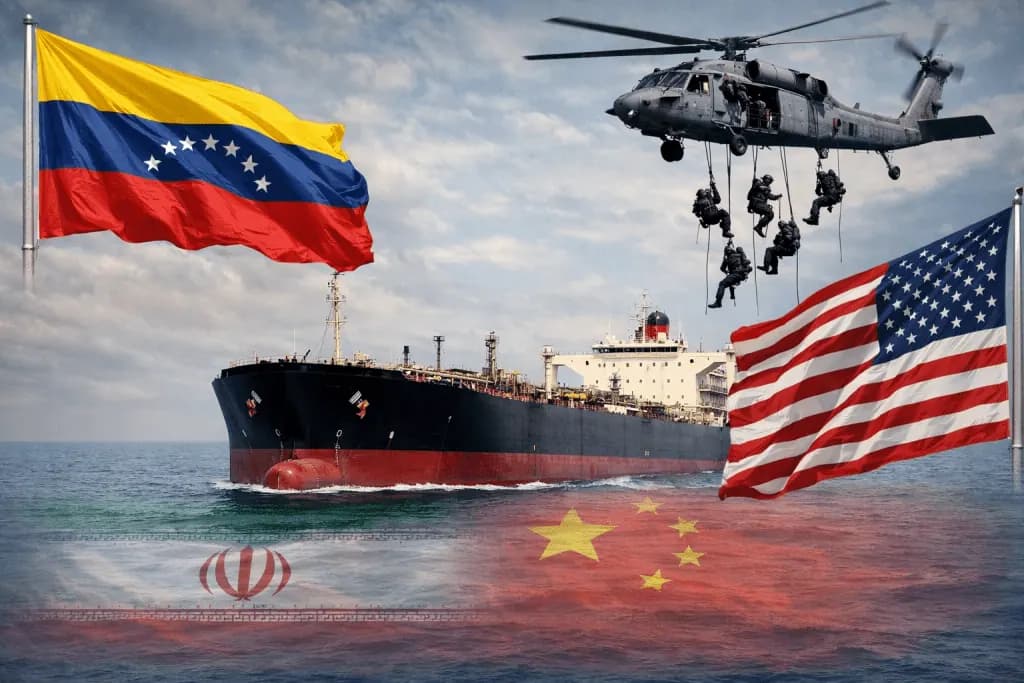
USA bloccano 3 petroliere dirette in Venezuela, legate a Iran e Cina, per far rispettare le sanzioni. Azione geopoliticamente significativa, ma i mercati petroliferi reagiscono poco per volumi limitati e offerta globale adeguata. L'evento segnala l'intensificarsi della guerra delle sanzioni e l'emergere di rotte energetiche parallele e opache.
La transizione energetica sta scatenando una corsa globale a litio, rame e cobalto, i nuovi "petroli". Mentre la domanda esplode (rame a deficit, litio +500%), l'offerta è concentrata in pochi paesi, creando rischi geopolitici. Questi metalli sono le vere armi del XXI secolo. L'articolo analizza scenari di investimento, dagli ETF alle azioni dei maggiori produttori, per navigare questa rivoluzione.
Gli attacchi alla "flotta ombra" russa, la rete di petroliere che elude le sanzioni, generano volatilità nei prezzi del petrolio. Finora l'impatto è contenuto per l'ampia offerta globale e la capacità russa di rimpiazzare le navi. Tuttavia, questi eventi introducono un premio al rischio permanente. La reazione di Mosca (escalation, ritorsioni via OPEC+) sarà cruciale per gli scenari futuri del mercato.
Il crollo del petrolio segnala una forte preoccupazione per l'economia globale. L'offerta è in crescita (OPEC+, possibili flussi russi), ma la domanda cala in USA, Europa e Cina. Questo ribasso, simile a quelli pre-crisi del 2008 e 2020, anticipa un brusco rallentamento economico mondiale, superando persino le attuali tensioni geopolitiche.
Fine 2025: il petrolio cala per domanda debole (soprattutto Cina) e offerta solida. Le tensioni in Venezuela e Ucraina indeboliscono l'OPEC+, ma una pace in Ucraina potrebbe aumentare l'offerta russa, spingendo ancora i prezzi al ribasso. Prospettive 2026: volatilità su eventi geopolitici, ma trend moderato per via della transizione energetica e dell'offerta abbondante.
L’OPEC+ ha deciso di aumentare la produzione di petrolio, facendo crollare i prezzi del greggio. L’obiettivo è contrastare lo shale oil americano, diventato competitivo grazie al fracking. Tuttavia, i bassi prezzi non dureranno: i produttori OPEC+ dipendono da entrate elevate, e la domanda globale resta forte. Nel medio termine, ci si attende una stabilizzazione tra i 70-80$ al barile. Una mossa tattica, ma con effetti limitati nel tempo.
Ogni giorno oltre 60 milioni di barili di petrolio transitano attraverso stretti strategici come Hormuz (21M barili/giorno) e Malacca (16M). Questi passaggi - tra cui Suez, Bosforo e Bab el-Mandeb - rappresentano vere arterie energetiche, ma sono esposti a rischi geopolitici, blocchi e attacchi. La chiusura di uno solo potrebbe far impennare i prezzi energetici globali. Scopri la mappa dei punti critici che tengono in scacco i mercati mondiali.
Lo stretto di Hormuz, via cruciale per il petrolio globale, è spesso minacciato di blocco dall’Iran, ma non è mai stato chiuso. Le ultime tensioni hanno spinto i mercati a ignorare la retorica, con petrolio e gas in calo. L’Iran dipende troppo dalle esportazioni, e una chiusura scatenerebbe una risposta militare. I trader sanno che è una minaccia vuota, e i prezzi riflettono questa certezza. Hormuz resterà aperto, e il mercato continuerà a scommettere sulla stabilità.