
Federal Reserve: i risultati dell'indagine 2025 sulle finanze delle famiglie
La Federal Reserve ha pubblicato i dati della Survey of Consumer Finances del 2025, offrendo un quadro dettagliato sulle condizioni economiche delle famiglie statunitensi.
La Banca d’Italia rivede al rialzo la crescita del PIL italiano per il 2026, ma segnala inflazione energetica e costi di finanziamento elevati. I numeri ufficiali, i rischi e le implicazioni da monitorare per chi investe.
La Banca d’Italia ha aggiornato il 16 ottobre 2026 le proiezioni per l’economia italiana: la crescita del PIL è stimata allo 0,9% nel 2026, allo 0,7% nel 2027 e allo 0,8% nel 2028. L’inflazione media, misurata con l’indice armonizzato dei prezzi al consumo (IPCA), è prevista al 3,2% quest’anno, prima di scendere al 2,4% nel 2027 e all’1,7% nel 2028. Non si tratta di risultati già acquisiti, ma di previsioni condizionate soprattutto ai prezzi dell’energia e all’evoluzione dei tassi.
Il quadro è particolarmente significativo per chi investe in Italia: una revisione positiva della crescita coesiste con pressioni sui redditi reali, sul costo del credito e sulle valutazioni di obbligazioni e azioni. Per interpretare le cifre occorre distinguere lo scenario centrale dai rischi che potrebbero modificarlo.
Le previsioni della banca centrale sono state costruite utilizzando informazioni disponibili al 9 ottobre 2026 e pubblicate il 16 ottobre. La tabella riporta lo scenario di base, non una garanzia sull’andamento dell’economia.
| Indicatore | 2026 | 2027 | 2028 |
|---|---|---|---|
| Crescita del PIL reale | +0,9% | +0,7% | +0,8% |
| Inflazione media IPCA | 3,2% | 2,4% | 1,7% |
| Consumi delle famiglie | +1,0% | +0,2% | +1,2% |
| Investimenti fissi lordi | +3,3% | +2,3% | +0,6% |
| Tasso medio di disoccupazione | 5,8% | 6,0% | 6,0% |
Fonte: Banca d’Italia, «Proiezioni macroeconomiche per l’economia italiana», 16 ottobre 2026, tavola 1. Le variazioni del PIL e delle sue componenti sono calcolate su dati destagionalizzati e corretti per le giornate lavorative; la disoccupazione è un livello percentuale medio annuo.
Il dato sulla crescita non descrive un’accelerazione uniforme: nel 2027 i consumi delle famiglie sono previsti in aumento di appena lo 0,2%, mentre gli investimenti rallenterebbero verso la fine dell’orizzonte previsivo. Il rialzo dei prezzi dell’energia e i maggiori oneri finanziari rappresentano due fattori di freno alla domanda interna.
Per il 2026 la stima del PIL sale dallo 0,5% formulato a giugno allo 0,9% di ottobre: una revisione di +0,4 punti percentuali. Il 2027 passa dallo 0,4% allo 0,7% (+0,3 punti), mentre il 2028 scende dallo 0,9% allo 0,8% (-0,1 punti).
Banca d’Italia collega il miglioramento previsto per il 2026 a un impatto della crisi mediorientale meno intenso del previsto nella prima metà dell’anno, agli investimenti per la transizione digitale ed energetica e al contributo del turismo nel trimestre estivo. Sono spiegazioni contenute nel documento ufficiale, non una valutazione dell’effetto già prodotto sui listini.
Il quadro dei prezzi è meno rassicurante: la previsione di inflazione per il 2026 cresce dal 3,1% al 3,2%, mentre quella per il 2027 sale dal 2,0% al 2,4%. Nel 2028 scende dall’1,9% all’1,7%. Le pressioni energetiche spiegano gran parte della revisione per i primi due anni; l’inflazione di fondo resterebbe attorno al 2% lungo l’orizzonte previsivo.
Il punto cruciale non è soltanto il livello dell’inflazione, ma la sua provenienza. La banca centrale ipotizza nello scenario di base prezzi del petrolio intorno a 114 dollari al barile e del gas naturale intorno a 76 euro per megawattora, in media nel quarto trimestre del 2026, seguiti da un calo nel periodo di previsione. Sono ipotesi tecniche ricavate dalle quotazioni disponibili al 9 ottobre, non obiettivi di prezzo o quotazioni aggiornate al momento della lettura.
Se i costi energetici rimanessero elevati più a lungo, imprese e famiglie potrebbero subire un ulteriore indebolimento del potere d’acquisto. Banca d’Italia avverte inoltre che il rialzo dei tassi di mercato si trasferisce gradualmente al costo dei nuovi finanziamenti. Nel suo Bollettino Economico di ottobre segnala che il tasso BCE sui depositi era stato portato al 2,50% con la decisione di settembre; questa è una fotografia del contesto della pubblicazione, non una previsione sulle prossime riunioni.
Il tasso sui depositi deciso dalla BCE non coincide con il rendimento di un BTP: i tassi ufficiali influenzano le condizioni finanziarie, ma i rendimenti di mercato dipendono anche dalle aspettative di inflazione, dalla scadenza e dal rischio sovrano. Per questo un singolo livello dei tassi BCE non basta a prevedere il prezzo dei titoli di Stato italiani.
Un contesto di tassi a lungo termine elevati può aumentare il rendimento richiesto dagli acquirenti di nuove obbligazioni, ma ridurre il prezzo di mercato di quelle a tasso fisso già emesse. L’effetto è in genere più marcato sui titoli con maggiore durata finanziaria. Per valutare un BTP non basta quindi guardare la cedola: contano rendimento a scadenza, durata, prezzo e rischio sovrano. Per una spiegazione del meccanismo di negoziazione si veda l’approfondimento sui BTP nel mercato secondario.
Con un’inflazione media prevista al 3,2% nel 2026, il tasso nominale di un deposito o di uno strumento obbligazionario non coincide con la variazione del suo potere d’acquisto. L’inflazione futura effettiva potrebbe però risultare superiore o inferiore alla previsione. Anche la tassazione e i costi influiscono sul rendimento netto: la stima macroeconomica non consente, da sola, di stabilire se un prodotto sia conveniente.
Per le società quotate l’impatto non è uniforme. Imprese energivore possono risentire dell’aumento dei costi di produzione; aziende con maggior indebitamento possono essere più esposte al costo del rifinanziamento; attività sostenute dalla spesa delle famiglie possono subire la debolezza dei consumi reali. Al contrario, alcuni operatori possono trasferire parte dei rincari sui prezzi o beneficiare di investimenti pubblici e privati. Sono canali economici da verificare nei singoli bilanci, non previsioni di rialzo o ribasso di specifiche azioni.
La nota di Banca d’Italia presenta anche scenari ipotetici. In quello più severo, legato a rincari delle materie prime molto più marcati rispetto alla traiettoria centrale, la crescita cumulata del PIL nel triennio 2026-2028 sarebbe inferiore di quasi 2 punti percentuali e l’inflazione cumulata superiore di oltre 3 punti, soprattutto nel 2027. Non sono lo scenario atteso né una probabilità attribuita a quell’esito: mostrano l’ampiezza possibile dello scostamento dalle stime centrali.
Nello scenario più favorevole, con quotazioni energetiche più moderate, la crescita cumulata aumenterebbe di 0,4 punti rispetto allo scenario base e l’inflazione diminuirebbe di circa mezzo punto. Il messaggio operativo è che le stime restano molto sensibili a variabili non controllate dall’economia italiana.
Per capire se le proiezioni resteranno plausibili, sarà utile osservare l’andamento effettivo dell’IPCA, le quotazioni di petrolio e gas, le prossime decisioni della BCE, il rendimento dei titoli di Stato a medio-lungo termine e i dati su consumi e investimenti italiani. Occorre leggere separatamente dati consuntivi, stime e scenari: una variazione giornaliera dello spread o del FTSE MIB non dimostra da sola che le previsioni siano cambiate.
La lettura più utile per l’investitore è quindi una combinazione di due elementi: l’economia italiana risulterebbe più resistente di quanto stimato a giugno per il 2026, ma inflazione energetica e costo del capitale potrebbero limitare consumi e investimenti successivi. Questa analisi descrive possibili meccanismi di mercato e non costituisce una raccomandazione personalizzata di investimento.
Le cifre, le revisioni e gli scenari sono tratti dalla nota ufficiale «Proiezioni macroeconomiche per l’economia italiana» del 16 ottobre 2026, in particolare tavola 1 e sezione sui fattori di incertezza, e dal Bollettino Economico n. 4, ottobre 2026. I collegamenti ad altri contenuti di StartInvesting servono a illustrare nozioni generali e non sono fonti dei dati previsivi qui riportati.
Contenuto informativo generale, non consulenza finanziaria personalizzata. I dati di mercato possono essere ritardati o incompleti: verifica le informazioni importanti presso le fonti originali.
Altri articoli di Redazione StartInvesting
La Federal Reserve ha pubblicato i dati della Survey of Consumer Finances del 2025, offrendo un quadro dettagliato sulle condizioni economiche delle famiglie statunitensi.
La situazione geopolitica intorno al prezzo del petrolio, la possibilità di picchi sopra i 150$ al barile e il rischio dell'intervento di altri attori.
Il TTF è salito da 27 a 37 €/MWh in pochi giorni (8-16/01/2026). A differenza del Brent (calato dopo le tensioni Iran), il gas resta alto per motivi strutturali: freddo intenso in Europa, scorte in rapido calo, offerta fragile di GNL, tensioni in Medio Oriente e attacchi alle infrastrutture in Ucraina. Il mercato europeo del gas è ora più sensibile alla domanda fisica che alla geopolitica pura.
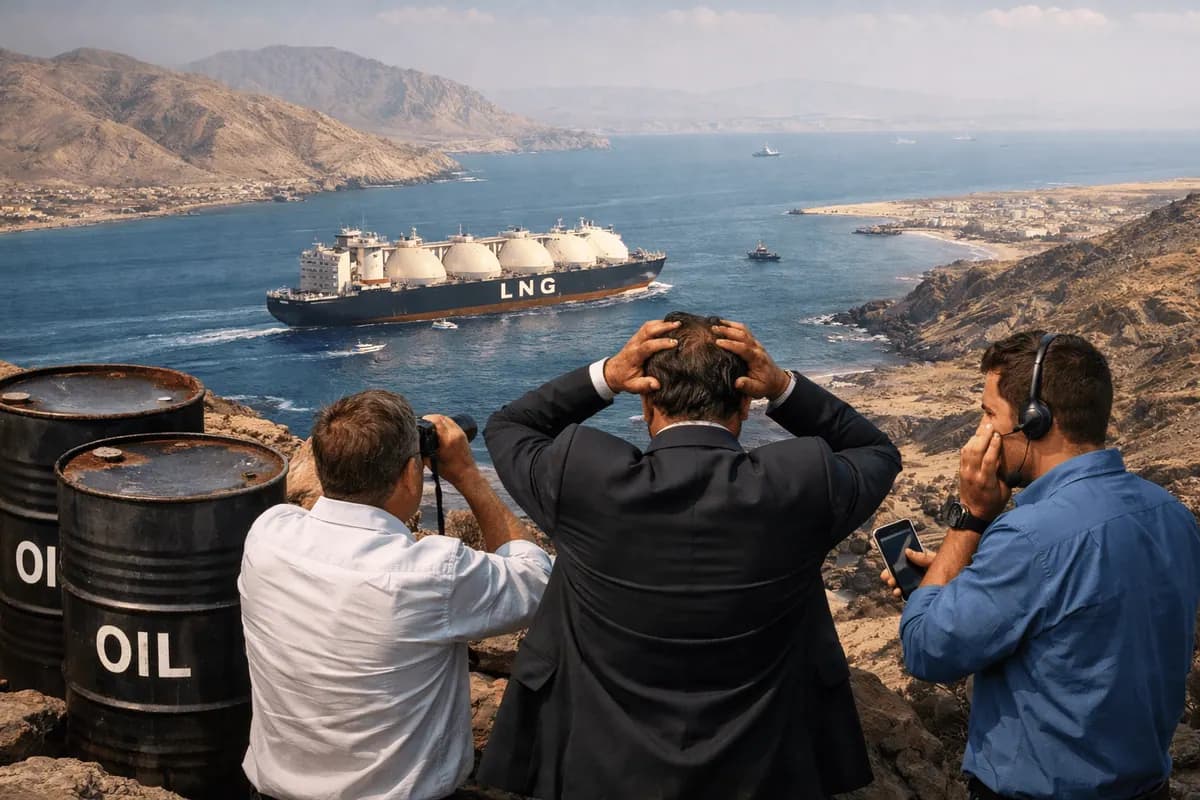
Riconoscimento Somaliland e tensioni Arabia Saudita-UAE minacciano lo stretto di Bab al-Mandab, via critica per petrolio e GNL. Aumentano rischio geopolitico strutturale, premio sul prezzo del greggio e volatilità, costringendo a ricalcolare rotte e strategie d'investitore.
La Nigeria, 15° produttore mondiale di petrolio, è un nodo critico per le forniture globali. La presenza di major come Eni, Shell ed ExxonMobil ne conferma il valore strategico. Tuttavia, sabotaggi nel delta del Niger, pirateria e instabilità regionale minacciano costantemente la sua produzione. Una crisi qui, data la qualità del suo greggio e la dipendenza europea, può far impennare i prezzi mondiali del petrolio. La fragilità energetica passa anche per l'Africa.